L’essentiel à retenir : la garantie décennale sécurise vos rénovations lourdes en imposant aux constructeurs une responsabilité de dix ans dès la réception du chantier. Elle couvre impérativement les dommages compromettant la solidité du bâti ou son habitabilité. Pour une protection optimale, exigez systématiquement l’attestation d’assurance avant le début des travaux, car cette couverture légale survit même à la faillite de l’entreprise.
La loi Spinetta impose une protection rigoureuse pour sécuriser votre patrimoine immobilier durant les dix années suivant la fin de votre chantier. Pourtant, de nombreux propriétaires se retrouvent démunis face à des malfaçons structurelles car ils ignorent comment activer concrètement leur garantie decennale travaux renovation ou vérifier la validité de l’assurance de leur artisan.
Nous décortiquons ensemble les critères d’éligibilité, les obligations légales des constructeurs et les démarches précises pour garantir la pérennité de votre investissement en toute sérénité.
- Portée légale de la garantie décennale travaux rénovation
- 3 critères pour identifier les travaux couverts par le contrat
- Comment vérifier la fiabilité d’un artisan rénovateur ?
- Gestion des sinistres et recours juridiques après chantier
Portée légale de la garantie décennale travaux rénovation
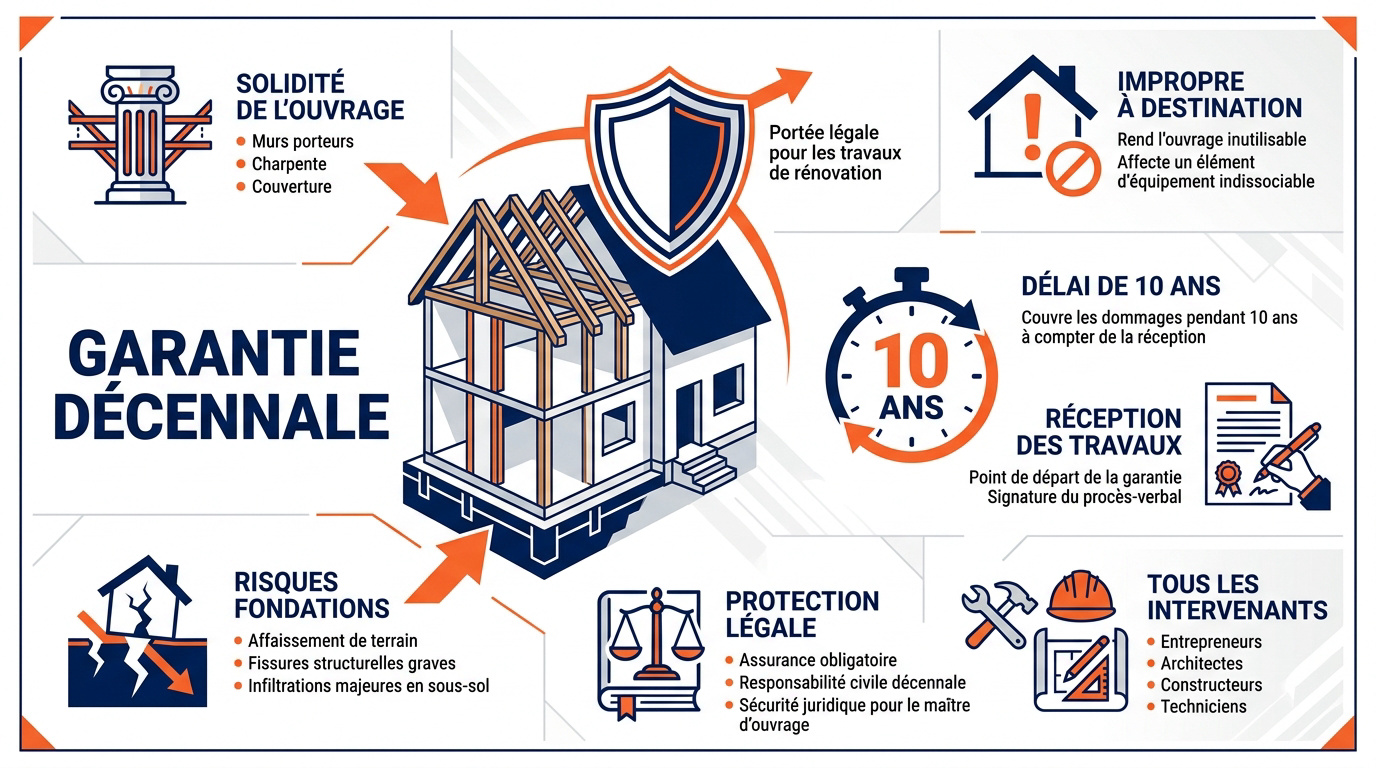
La garantie décennale impose aux constructeurs de couvrir les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination pendant dix ans. Cette protection légale, issue de la loi Spinetta, s’applique dès la réception des travaux et concerne tant le gros œuvre que les équipements indissociables du bâti rénové.

Pour sécuriser votre patrimoine, comprenez comment cette assurance protège la structure physique de votre habitation.
L’impact sur la structure et le clos-couvert
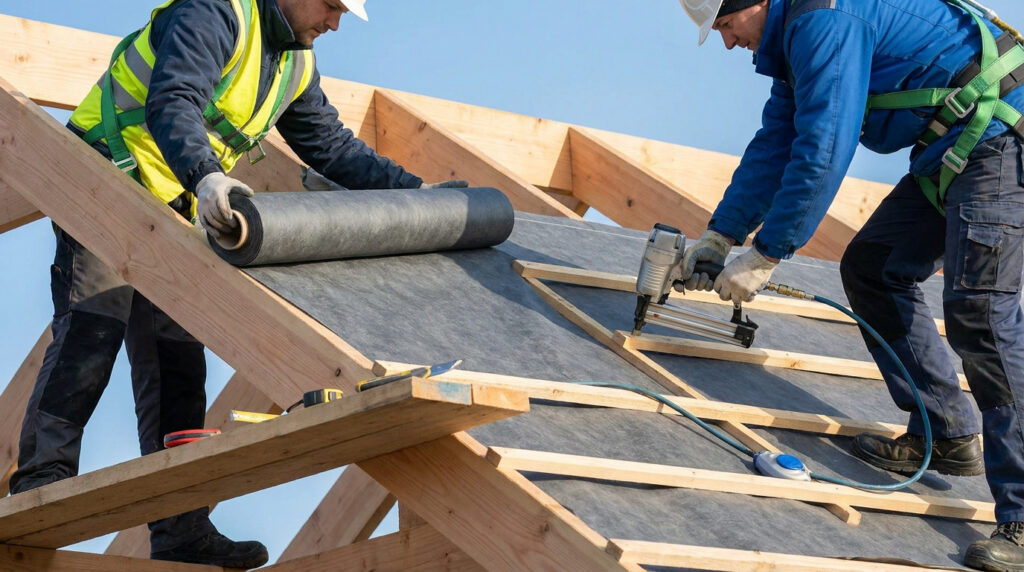
La garantie protège vos murs porteurs et votre charpente. Ces éléments assurent la solidité globale du bâtiment, critère majeur pour déclencher une prise en charge en cas de désordre grave.
Les fondations présentent des risques spécifiques. Un affaissement constaté après une rénovation lourde peut ainsi activer la responsabilité décennale de l’entreprise pour sécuriser l’édifice.
Une infiltration peut causer un dégât des eaux en toiture de copropriété. Surveillez bien l’étanchéité.
Le point de départ légal du délai de dix ans
La date de réception des travaux lance le compte à rebours. Signé contradictoirement, ce document fixe le point de départ unique. Ce délai de prescription est d’ordre public.
Cette protection de dix ans est irrévocable. Si vous revendez votre bien, le propriétaire successif bénéficie automatiquement de cette couverture contre les malfaçons.
L’obligation pour tous les intervenants techniques
Architectes et entrepreneurs sont assujettis à cette obligation. Les auto-entrepreneurs ne dérogent pas à cette règle de l’assurance obligatoire.
Le contrat de louage d’ouvrage valide votre protection. Retenez cette base légale :
Tout constructeur d’un ouvrage est responsable de plein droit, envers le maître ou l’acquéreur de l’ouvrage, des dommages qui le compromettent.
3 critères pour identifier les travaux couverts par le contrat
Mais au-delà des grands principes, comment savoir si votre chantier spécifique entre dans ce cadre protecteur ? Voici les trois piliers pour trancher.
La distinction entre gros œuvre et finitions
Vous devez séparer l’esthétique de la structure lourde. La garantie cible les désordres rendant le logement totalement impropre à son usage habituel. C’est la limite légale du contrat.
Pensez aux fissures infiltrantes menaçant vos murs. Un simple craquement placo plafond illustre souvent une finition exclue. Seule la solidité réelle de l’ouvrage compte ici.
L’étanchéité et l’isolation sous le prisme décennal
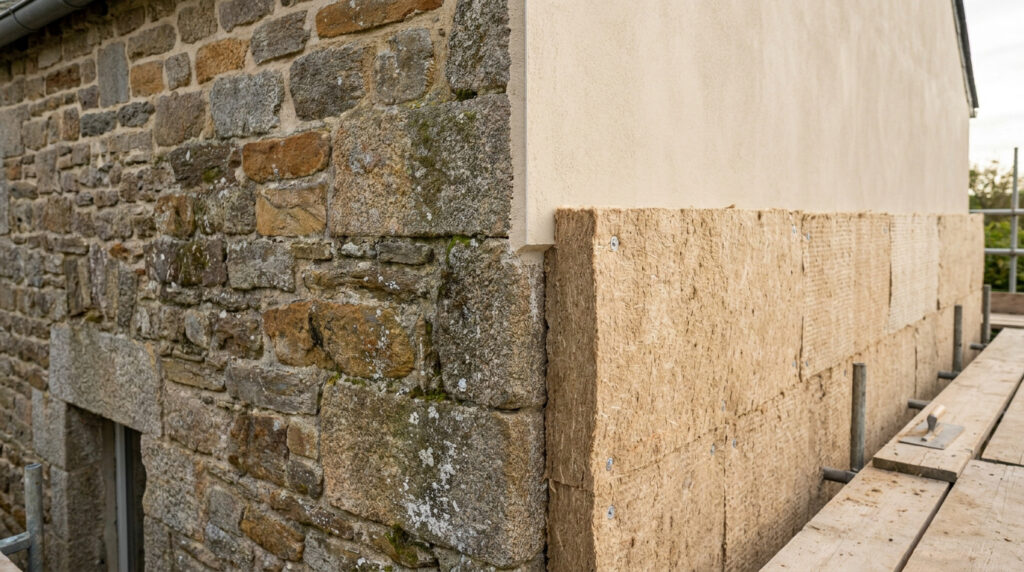
Les défauts de toiture et les ponts thermiques majeurs vous protègent. Les infiltrations par la façade sont couvertes si elles nuisent gravement à votre habitabilité. C’est une sécurité contractuelle majeure.
Voici les points de vigilance à surveiller :
- Infiltration en toiture terrasse.
- Porosité excessive des murs.
- Défaut d’étanchéité des menuiseries extérieures.
Les équipements indissociables du bâti existant
Différenciez bien les éléments mobiles des installations fixes. Étudiez le cas des canalisations encastrées ou du chauffage central. Leur retrait endommagerait forcément l’ouvrage, les rendant ainsi indissociables.
Excluez explicitement le mobilier et les peintures. Ces travaux d’embellissement relèvent souvent de la garantie biennale. Ce sont de simples finitions contractuelles sans impact sur la structure.
Comment vérifier la fiabilité d’un artisan rénovateur ?
La théorie est rassurante, mais la pratique exige une vigilance de fer avant même le premier coup de pioche.
L’examen minutieux de l’attestation de couverture
Examinez les dates de validité sur l’attestation fournie. Vérifiez que la période couvre bien l’ouverture de votre chantier spécifique. Assurez-vous que le document est encore en vigueur au démarrage.
Contrôlez les activités déclarées par le professionnel. Une assurance « maçonnerie » ne couvrira pas une pose de panneaux photovoltaïques. C’est un point sensible pour la fixation panneau solaire zinc. Soyez attentif aux codes d’activités mentionnés.
Exigez une attestation nominative actualisée. Ne vous contentez jamais d’une simple photocopie périmée.
Les conséquences d’un défaut de garantie pour le pro
Soulignez la responsabilité financière personnelle de l’artisan non assuré. En cas de litige, il devra payer les réparations sur ses propres deniers. Son entreprise risque alors la faillite immédiate.
Évoquez les risques de poursuites pénales pour le professionnel. L’absence d’assurance obligatoire constitue un délit passible d’amendes sévères et d’interdictions d’exercer. La loi Spinetta est très stricte sur ce point.
| Risque | Conséquence pour l’artisan | Impact pour le client |
|---|---|---|
| Absence d’assurance | Amende de 75 000 € et prison | Aucune indemnisation rapide |
| Fausse déclaration | Nullité du contrat d’assurance | Recours juridique complexe |
| Activité non couverte | Paiement sur fonds propres | Risque de chantier abandonné |
Gestion des sinistres et recours juridiques après chantier
Si malgré vos précautions un désordre apparaît, il faut agir avec méthode pour activer vos droits sans perdre de temps.
L’articulation avec la protection dommages-ouvrage
L’assurance dommages-ouvrage permet de financer rapidement vos réparations sans attendre une décision de justice. Ce mécanisme de préfinancement traite les désordres graves relevant de la garantie décennale travaux renovation.
Cette protection est indispensable pour vous, maître d’ouvrage. Elle vous évite de subir des délais interminables causés par les expertises contradictoires entre les différents assureurs des constructeurs.
Votre assureur doit vous proposer une indemnisation sous 60 jours après votre déclaration. Pensez à demander un devis travaux Habitatpresto pour anticiper vos futurs coûts de remise en état.
La protection maintenue en cas de faillite de l’entreprise
Si votre artisan dépose le bilan, vous disposez d’un recours direct auprès de sa compagnie garante. L’assureur reste légalement tenu de couvrir le sinistre malgré la disparition de l’entreprise.
Soyez rassurés, votre protection perdure pendant dix ans après la réception. La faillite ne suspend jamais les obligations nées lors de la signature de votre contrat initial de travaux.
L’assurance de responsabilité obligatoire survit à la disparition juridique de l’entreprise qui a réalisé les travaux.
Contactez immédiatement l’assureur par lettre recommandée dès la constatation des désordres. Le liquidateur judiciaire peut aussi vous fournir les coordonnées de la compagnie.
Sécurisez votre patrimoine en vérifiant l’attestation d’assurance et la solidité structurelle avant tout chantier de rénovation. Exigez dès maintenant vos garanties pour activer une protection décennale de dix ans et bâtir votre futur en toute sérénité. Votre tranquillité d’esprit dépend de la conformité de vos travaux aujourd’hui.